PARTE II — Impagos y fiscalidad
Propietario particular: si tienes dos viviendas o menos, la vulnerabilidad del inquilino no permitirá suspender el desahucio.
Otros propietarios: en los demás casos, la suspensión del desahucio por vulnerabilidad tiene un máximo de tres años.
Durante la suspensión: la comunidad autónoma deberá compensar la renta y los suministros impagados.
Si el inquilino vulnerable no puede pagar: y la Administración no le ofrece una alternativa habitacional en dos meses, la Administración deberá pagar la deuda o pasará a ser la deudora.
IRPF — contratos hasta el 1 de diciembre de 2026: mantienen la reducción actual.
IRPF — contratos posteriores: si bajas la renta más de un 5%, la reducción puede llegar al 100%.
Si mantienes la renta: la reducción será del 50%.
Si subes la renta: la reducción será menor.
Viviendas vacías desde 2027: las que no sean tu residencia habitual ni estén alquiladas tributarán más por imputación de rentas.
IBI de viviendas vacías: los ayuntamientos podrán aplicar recargos.
#saludfinanciera #esmeraldagomez #educacionfinanciera #vivienda
628
PARTE I Contratos en vigor y nuevos contratos
Prórroga extraordinaria: si tu contrato termina antes del 31 de diciembre de 2028, el inquilino que haya estado ocho meses al día puede pedir hasta dos años más con las mismas condiciones.
Cuándo puedes evitar la prórroga: si necesitas la vivienda para ti o un familiar, si acordáis otras condiciones o si firmáis un contrato nuevo.
Actualización de renta hasta 2027: si tu renta supera el índice de referencia, no podrás subirla; en los demás casos, el incremento no podrá superar el 2% salvo nuevo acuerdo.
Actualización desde 2028: si el contrato no prevé actualización, no habrá subida. Y, en cualquier caso, la actualización nunca podrá superar el índice oficial, el IRAV.
Desistimiento del inquilino: podrá irse a partir del sexto mes y ya no se le podrá exigir indemnización, aunque la hayáis pactado.
Nuevos contratos — seguro de impago: no podrás exigirlo al inquilino como garantía adicional, aunque podrás contratarlo por tu cuenta.
Nuevos contratos — IBI y tributos: no podrás repercutir el IBI ni otros tributos al inquilino.
Alquiler temporal: solo cabe con una causa real y acreditada de desplazamiento, escrita en el contrato, y con una duración que, como regla general, no supere los doce meses.
Si no se cumple: el contrato se considera de vivienda habitual desde el primer día.
Alquiler por habitaciones: pasa a regirse como vivienda habitual.
#vivienda #saludfinanciera #esmeraldagomez #españa
826
Vendes tu casa por 50.000 € más y crees que te has hecho rico.
Pero si esa subida solo compensa la inflación, quizá no has ganado poder adquisitivo: solo has evitado perderlo. Y, aun así, Hacienda calcula la ganancia en términos nominales y puedes acabar pagando IRPF por ella.
Más euros no siempre significa más riqueza.
Compártelo con quien crea que toda plusvalía inmobiliaria es beneficio real.
Ejercita tu músculo financiero cada día con Esmeralda Gómez López
#EsmeraldaGomez #SaludFinanciera #Vivienda #Inmobiliario #Fiscalidad
890
🦈 El gran tiburón inmobiliario no siempre es el que sale en los titulares.
Un fondo comprando un edificio llama la atención. Pero, en España, el 93,3% de las viviendas pertenece a personas físicas y, en el alquiler de mercado, cerca del 92% sigue en manos de particulares.
El acceso a una casa se decide también en otra batalla: salarios, ahorro previo, impuestos, tipos de interés y falta de oferta donde quieres vivir.
Con 1.300 € netos al mes, una vivienda de unos 115.000 € puede ser el límite orientativo… siempre que antes hayas logrado ahorrar entre 35.000 y 40.000 €.
No te quedes con el titular: compártelo con quien crea que el problema tiene una única causa. Sigue la cuenta para entender la economía que afecta a tu vida.
Ejercita tu músculo financiero cada día con Esmeralda Gómez López
#esmeraldagomez #saludfinanciera #Vivienda #Economía #España
940
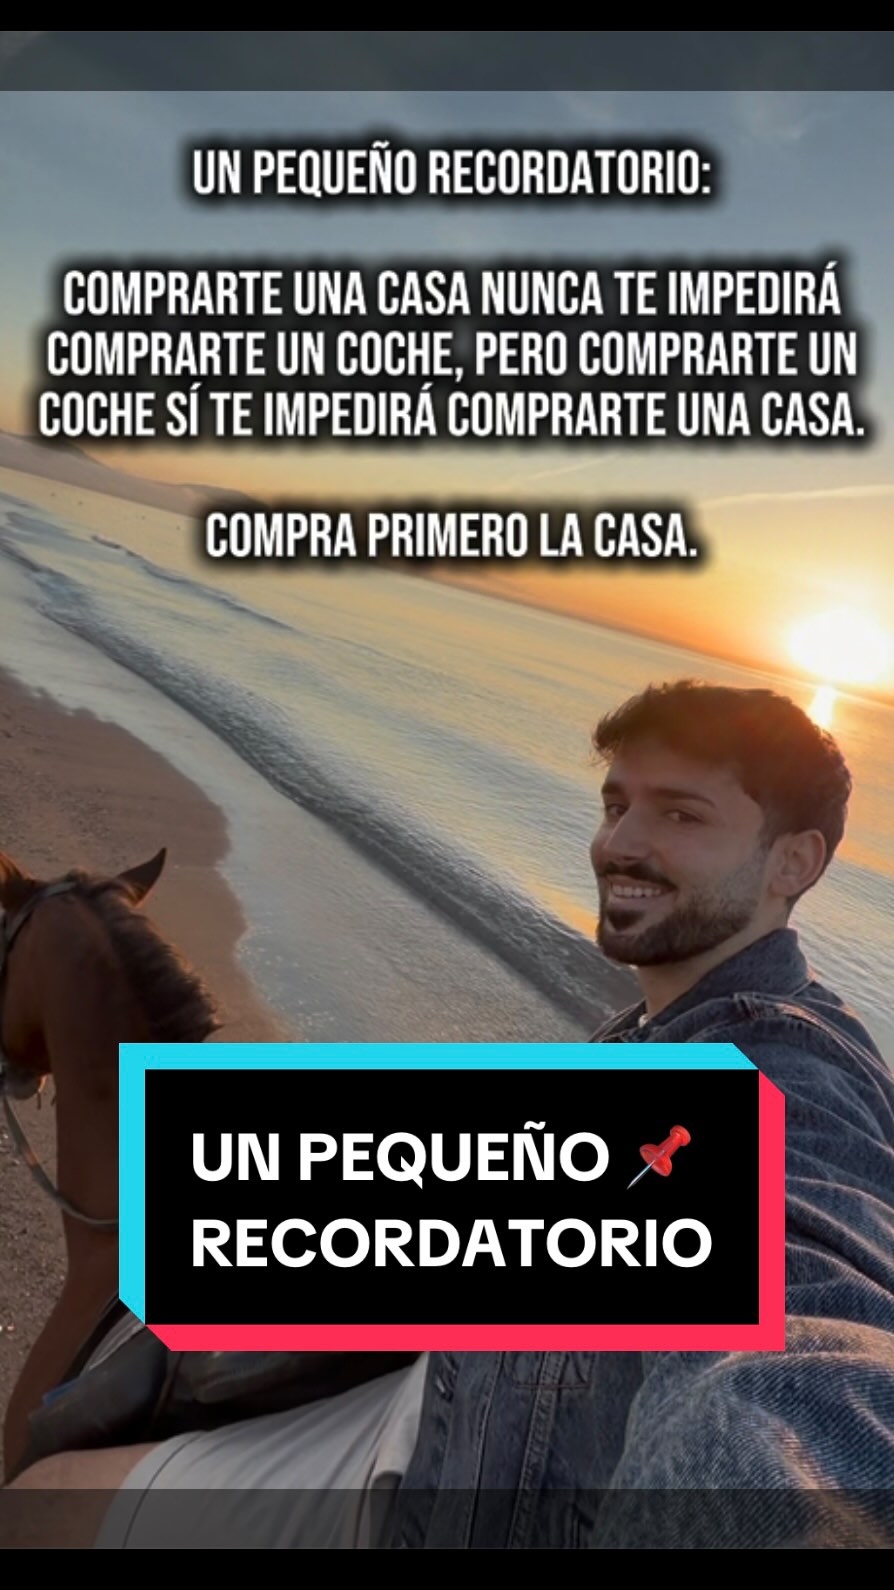
Evita la cuota del coche para comprarte tu primera casa 😎🏠
Los bancos te suelen permitir endeudarte hasta el 35% de tus ingresos.
Si cobras 2.000€ al mes, son 700€ para pagar TODAS tus deudas:
👉 Sin otros préstamos: 700€ para la hipoteca.
👉 Con una cuota de coche de 300€: solo quedan 400€.
Financiar un coche puede hacer que el banco te diga NO a la hipoteca que necesitas.
#Inmuebles #Vivienda #Dinero #Patrimonio #Inversión
479