Un studio en grande ville rapporte 4 à 6 % brut. Un parking rapporte 6 à 10 % avec une gestion quasi nulle. Le même mot, deux métiers différents.
Quand on cherche son premier investissement locatif, on compare les villes. L'article pose un tableau des sept types de biens, et c'est là que le choix se décide vraiment.
Le studio en grande ville : 4 à 6 % de rentabilité brute, gestion faible, 80 à 200 k€.
Le T2 ou T3 en ville moyenne : 7 à 10 %, gestion moyenne, 80 à 150 k€.
La colocation : 9 à 12 %, gestion élevée, 200 à 400 k€.
L'immeuble de rapport : 8 à 12 %, gestion très élevée, 300 à 800 k€.
Le parking ou box : 6 à 10 %, gestion très faible, 15 à 30 k€.
La location courte durée : 10 à 20 %, gestion très élevée.
Le LMNP en résidence services : 3 à 5 %, gestion nulle, 100 à 300 k€.
Du coup, la vraie question devient : quel rendement pour quelle dose de gestion ? Une colocation à 12 % brut peut vous occuper tous les week-ends. Un parking à 8 % se gère depuis votre téléphone.
Pour un premier achat, le conseil de l'article est le T2 ou T3 en ville moyenne dynamique, loué meublé en LMNP. Marché locatif large, 8 à 10 % brut atteignables, et souvent zéro impôt pendant 15 à 20 ans en LMNP réel grâce à l'amortissement. L'apprentissage se fait sans se brûler.
Bref. Trois types de biens à écarter pour commencer : le studio en hyper-centre parisien, rentabilité trop faible ; la colocation, gestion lourde dès le premier immeuble ; le neuf, souvent surcoté.
Le piège le plus coûteux arrive plus tard, au moment de la déclaration. Choisir le micro-BIC au lieu du LMNP réel coûte plusieurs milliers d'euros d'impôt par an, sans que rien ne change dans votre immeuble.
L'article complet est ici : https://esprit-riche.com/immobilier-locatif-methode-complete/
#immobilierlocatif #investissementlocatif #lmnp #patrimoine #espritriche
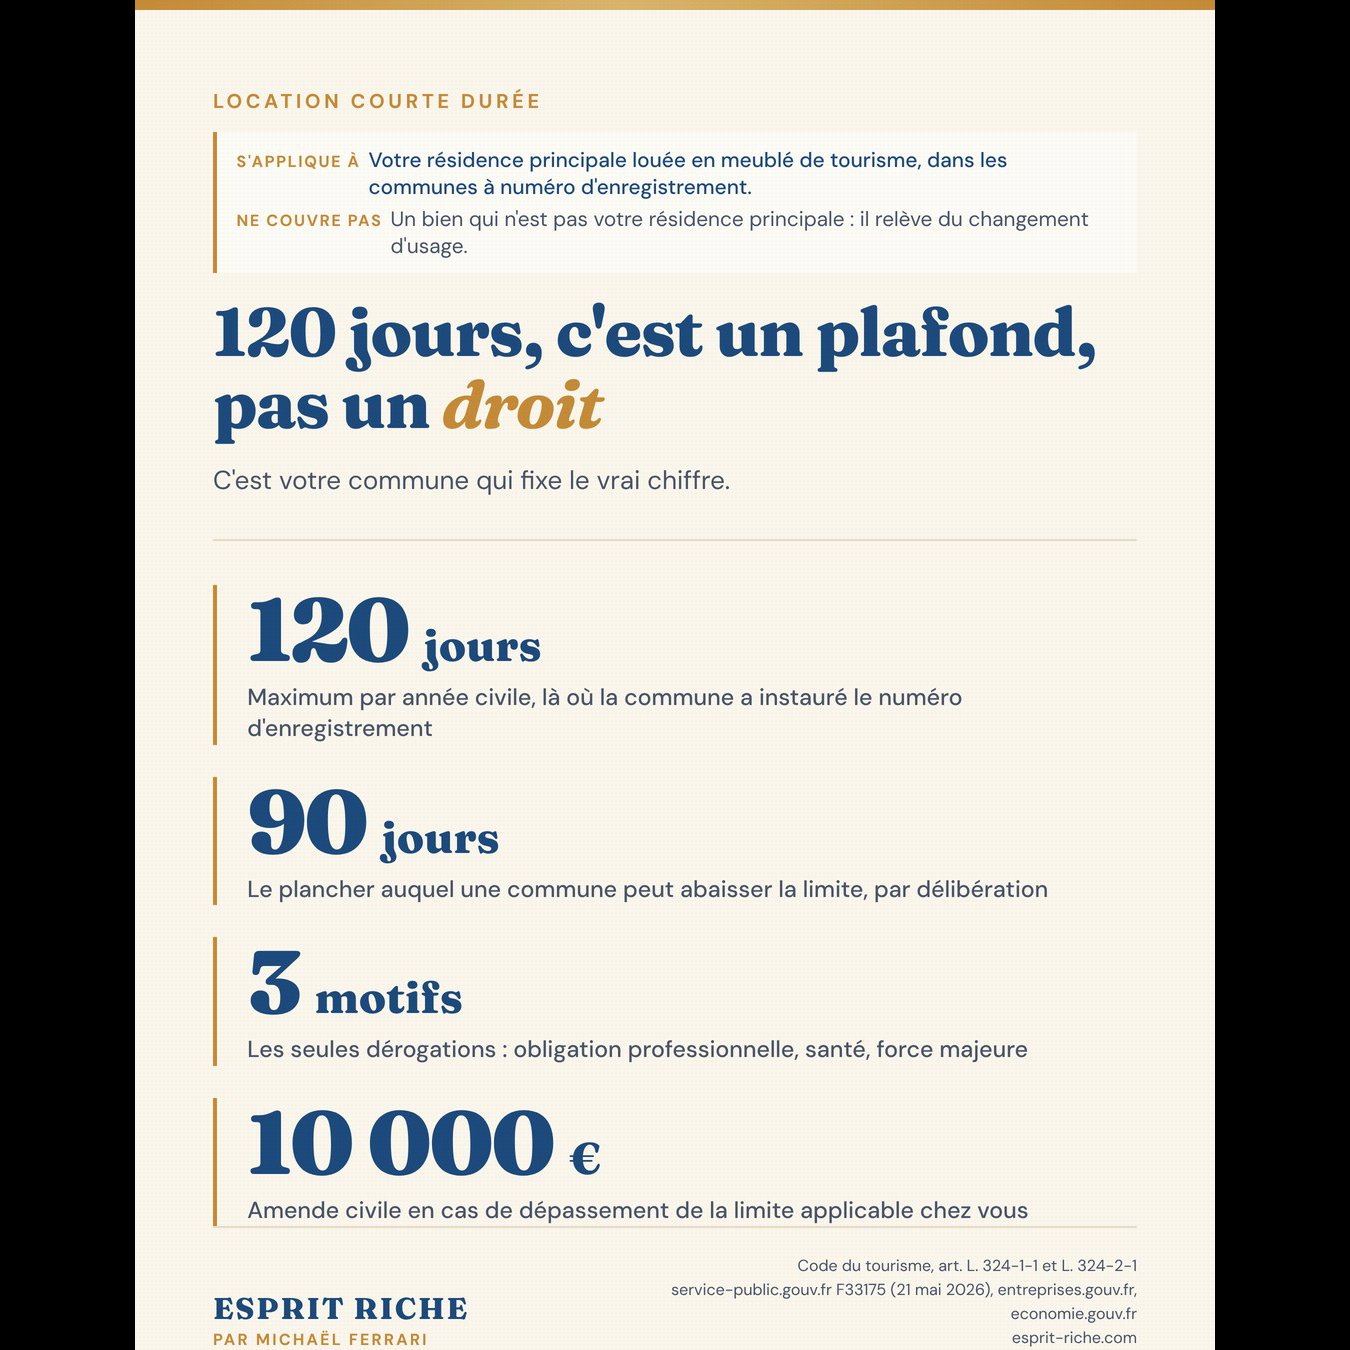
120 jours, ce n'est pas un droit. C'est un plafond.
Votre commune peut descendre la limite jusqu'à 90 jours par délibération. Le dépassement expose à une amende civile de 10 000 euros, et les seules dérogations sont l'obligation professionnelle, la raison de santé et la force majeure.
Vérifiez la délibération de votre mairie avant d'ouvrir votre calendrier.
Périmètre : résidence principale louée en meublé de tourisme, dans les communes à numéro d'enregistrement.
#immobilier #locationcourteduree #meubledetourisme #patrimoine
"Commencez sans argent" est le conseil le plus répété sur les revenus passifs. C'est aussi le plus trompeur.
Regardez ce que chaque source demande vraiment, au-delà du rendement affiché.
Les sources du capital sont les plus lisibles. 1 000 euros par mois de dividendes à 4 %, c'est 300 000 euros à placer. 1 000 euros par mois en SCPI à 5 % net, 240 000 euros. Rien à faire ensuite, mais il faut la mise de départ.
Les sources sans capital ont un autre prix. Une formation en ligne sérieuse, c'est 100 à 300 heures de création, plus 6 à 12 mois pour bâtir une audience qui achète. L'affiliation rapporte 0 à 50 euros par mois sous 1 000 visiteurs. Un blog ou une chaîne vivent de deux à trois ans de contenu avant des revenus réguliers.
Le chiffre qui tranche : 80 % des formations vendues en ligne génèrent moins de 500 euros par mois. La distribution est très inégale, et ce qu'on voit toujours, c'est le haut de la pyramide.
Le capital, c'est de l'argent que vous avancez. Le travail et l'audience, c'est du temps que vous avancez, et il ne se récupère pas si ça ne prend pas.
La vraie question n'est donc pas "quelle source rapporte le plus". C'est "qu'est-ce que vous êtes prêt à avancer, et pendant combien de temps". Un revenu qui tombe sans rien faire se paie avant, jamais après.
Le guide complet, les 7 sources et le plan sur 90 jours : https://esprit-riche.com/revenus-passifs-guide-complet/
#revenuspassifs #libertefinanciere #investissement #patrimoine #entrepreneuriat
4
Le S&P 500 a battu le MSCI World de 2,7 points par an sur 30 ans. Presque tout le monde s'arrête là et met 100 % d'actions américaines dans son PEA.
Regardez la période découpée. Entre 2002 et 2009, le MSCI World a gagné 7 années sur 8. Sur la décennie 2000-2010, le S&P 500 a fait environ -1 % par an, soit une performance négative sur dix ans pleins.
La surperformance américaine des quinze dernières années vient surtout d'une décennie exceptionnelle : taux à zéro, rachats d'actions massifs, explosion des GAFAM. Ce n'est pas la norme historique.
Aujourd'hui le S&P 500 se paie autour de 21 à 22 fois les bénéfices, contre une moyenne historique proche de 16. Un marché cher rend la répétition de la même avance peu probable.
Ce que ça change concrètement : le même versement de 300 € par mois pendant 20 ans donne environ 230 000 € sur S&P 500 contre 180 000 € sur MSCI World. 50 000 € d'écart, soit près de 14 années de versements supplémentaires. Le chiffre est réel. Il porte seulement sur une fenêtre très favorable aux États-Unis.
Le choix de l'indice n'est pas un détail. Le faire en démarrant le backtest en 2010 l'est un peu plus.
Le comparatif complet, avec le backtest sur 30 ans, les drawdowns et les ETF disponibles en PEA : https://esprit-riche.com/etf-sp500-vs-msci-world-pea/
#investissement #pea #etf #bourse #patrimoine
6
Alors, à ton avis ?
Dis-moi le prénom de celle qui aura la meilleure retraite selon toi. 💰
Je lance HORIZON 2036, mon immersion en ligne 100% gratuite, dédiée à l’indépendance financière ! Pour les femmes. ❤️
👉🏼 Rdv sur mon lien en bio pour t’inscrire !
4 Lives t’attendent du 26 au 29 octobre à 12h30.
Replays inclus. Un groupe WhatsApp, des exercices, et ton plan à l’horizon 2036.
#patrimoine #argent #libertefinanciere #retraite #investissement