
Știi care e cel mai scump credit din România?
Cel pe care îl iei în grabă, când ți se strică mașina și n-ai niciun leu pus deoparte.
Nu pentru că nu ți-ai permite reparația. Ci pentru că n-ai avut un fond de urgență.
Toată lumea a auzit regula „6 luni de cheltuieli”. Problema e că, la 4.000 lei pe lună, asta înseamnă 24.000 lei. Și când pornești de la zero, 24.000 lei sună ca un munte. Așa că mulți nici nu încep.
Secretul e să nu te uiți la vârf. Te uiți doar la treapta următoare.
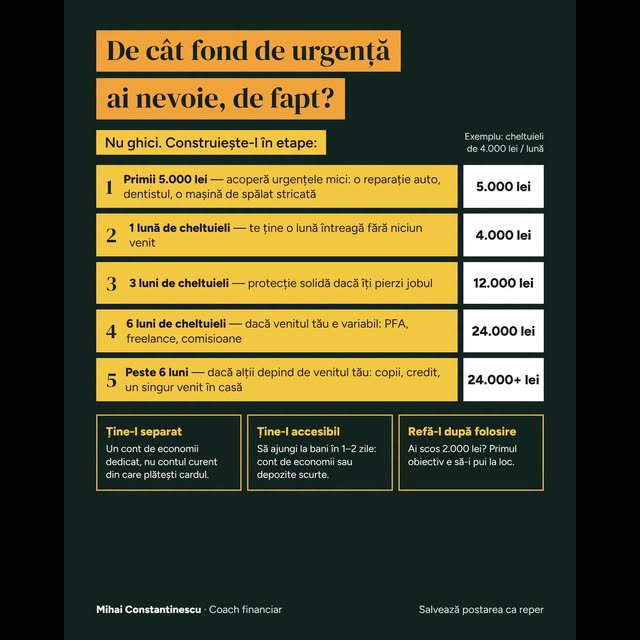
1. Primii 5.000 lei. Acoperă urgențele mici: o reparație auto, dentistul, mașina de spălat care cedează exact când nu trebuie.
2. O lună de cheltuieli. Dacă mâine nu mai ai venit, ai 30 de zile liniștite ca să te reorganizezi.
3. Trei luni. Protecție solidă într-o perioadă în care nimeni nu are jobul garantat.
4. Șase luni. Pentru cine are venit variabil: PFA, freelance, comisioane.
5. Peste șase luni. Dacă ai copii, un credit sau ești singurul venit din casă.
Și trei reguli care fac diferența:
→ Ține-l separat. Nu în contul curent din care plătești cu cardul. Bani la vedere = bani cheltuiți.
→ Ține-l accesibil. Trebuie să ajungi la el în 1–2 zile: un cont de economii sau depozite pe termen scurt, nu acțiuni.
→ Refă-l după ce îl folosești. Ai scos 2.000 lei? Primul obiectiv e să-i pui la loc.
În peste 20 de ani în investiții am învățat ceva simplu: cine are fond de urgență ia decizii din calm. Cine nu are, ia decizii din panică. Iar deciziile luate din panică sunt cele mai scumpe.
Dacă vrei să afli cât ar trebui să fie fondul tău, unde să-l ții și cât de repede îl poți construi din bugetul tău actual, putem face asta împreună într-o sesiune de coaching financiar 1:1.
Tu în ce etapă ești acum? Scrie cifra (1–5) în comentarii.
Și dacă ai un prieten care trăiește „de la salariu la salariu”, trimite-i postarea asta. Prima treaptă e mai aproape decât pare.
27