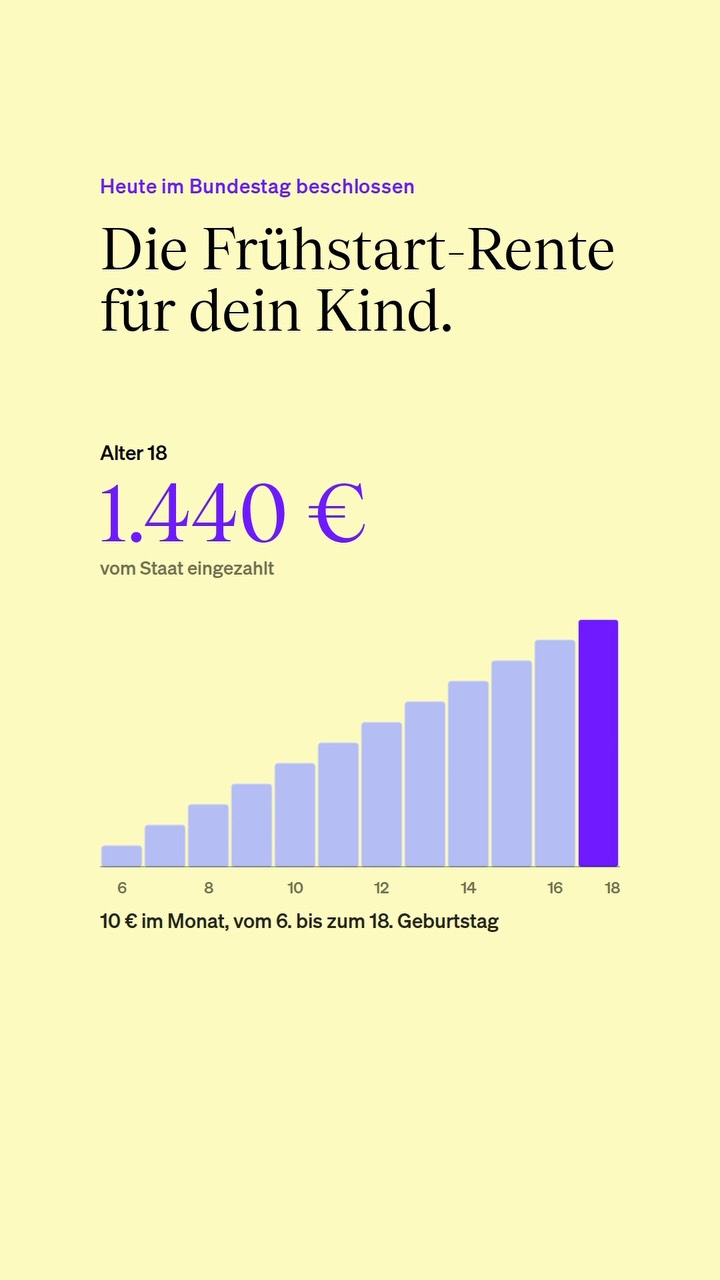
Heute im Bundestag beschlossen: die Frühstart-Rente. 👏🏻
Vom 6. bis zum 18. Geburtstag zahlt der Staat deinem Kind 10 Euro im Monat in ein eigenes Depot. Insgesamt sind das 1.440 Euro. 💶
➡️ Das Geld liegt am Kapitalmarkt, ausgezahlt wird frühestens mit 65.
(Der Bundesrat muss noch zustimmen, geplant ist der Start am 1. Januar 2027.)
Los geht es mit den Kindern, die 2020 geboren sind. Danach kommt jedes Jahr der Jahrgang dazu, der sechs wird.
❌ Ältere Kinder bekommen keine Frühstart-Rente.
Musst du jetzt etwas tun? Erst mal nicht. Eröffnest du kein Depot, legt der Bund das Geld gesammelt in weltweit gestreuten Aktien an. Dein Kind kann es sich später in ein eigenes Altersvorsorgedepot holen.
Und was wird aus 1.440 Euro? Mit 7,5 Prozent Rendite im Jahr und 0,2 Prozent Kosten liegen mit 18 rund 2.270 Euro im Depot. Zahlt danach niemand mehr ein, sind es mit 68 rund 76.400 Euro. Free money. 💶
Jetzt unsere Einordnung: Für deine eigene Rente bringt dir die Frühstart-Rente nichts, das Geld gehört deinem Kind. Viele Mütter sparen zuerst für ihre Kinder und schieben die eigene Vorsorge auf später. Dein Kind hat zum Sparen aber noch Jahrzehnte Zeit. Deine Rentenlücke wird mit jedem Jahr größer, in dem du nichts dafür tust. Und wenn du gut vorgesorgt hast, entlastest du später auch deine Kinder.
Für dich zählt ab Januar die Kinderzulage in deinem eigenen Altersvorsorgedepot. Für jedes Kind legt der Staat bis zu 300 Euro im Jahr dazu, wenn du selbst einzahlst. Das ist mehr als doppelt so viel wie die 120 Euro im Jahr aus der Frühstart-Rente, und es landet in deiner (!) Vorsorge.
➡️ Auch für Kinder, die vor 2020 geboren sind.
Beispielrechnung nach Verbraucherzentrale: 7,5 % Rendite p. a., 0,2 % Kosten, nominal, vor Steuern, ohne Inflation und Zuzahlungen. Keine Anlageberatung. #frühstartrente #rentenreform2026 #finanzbildung
71
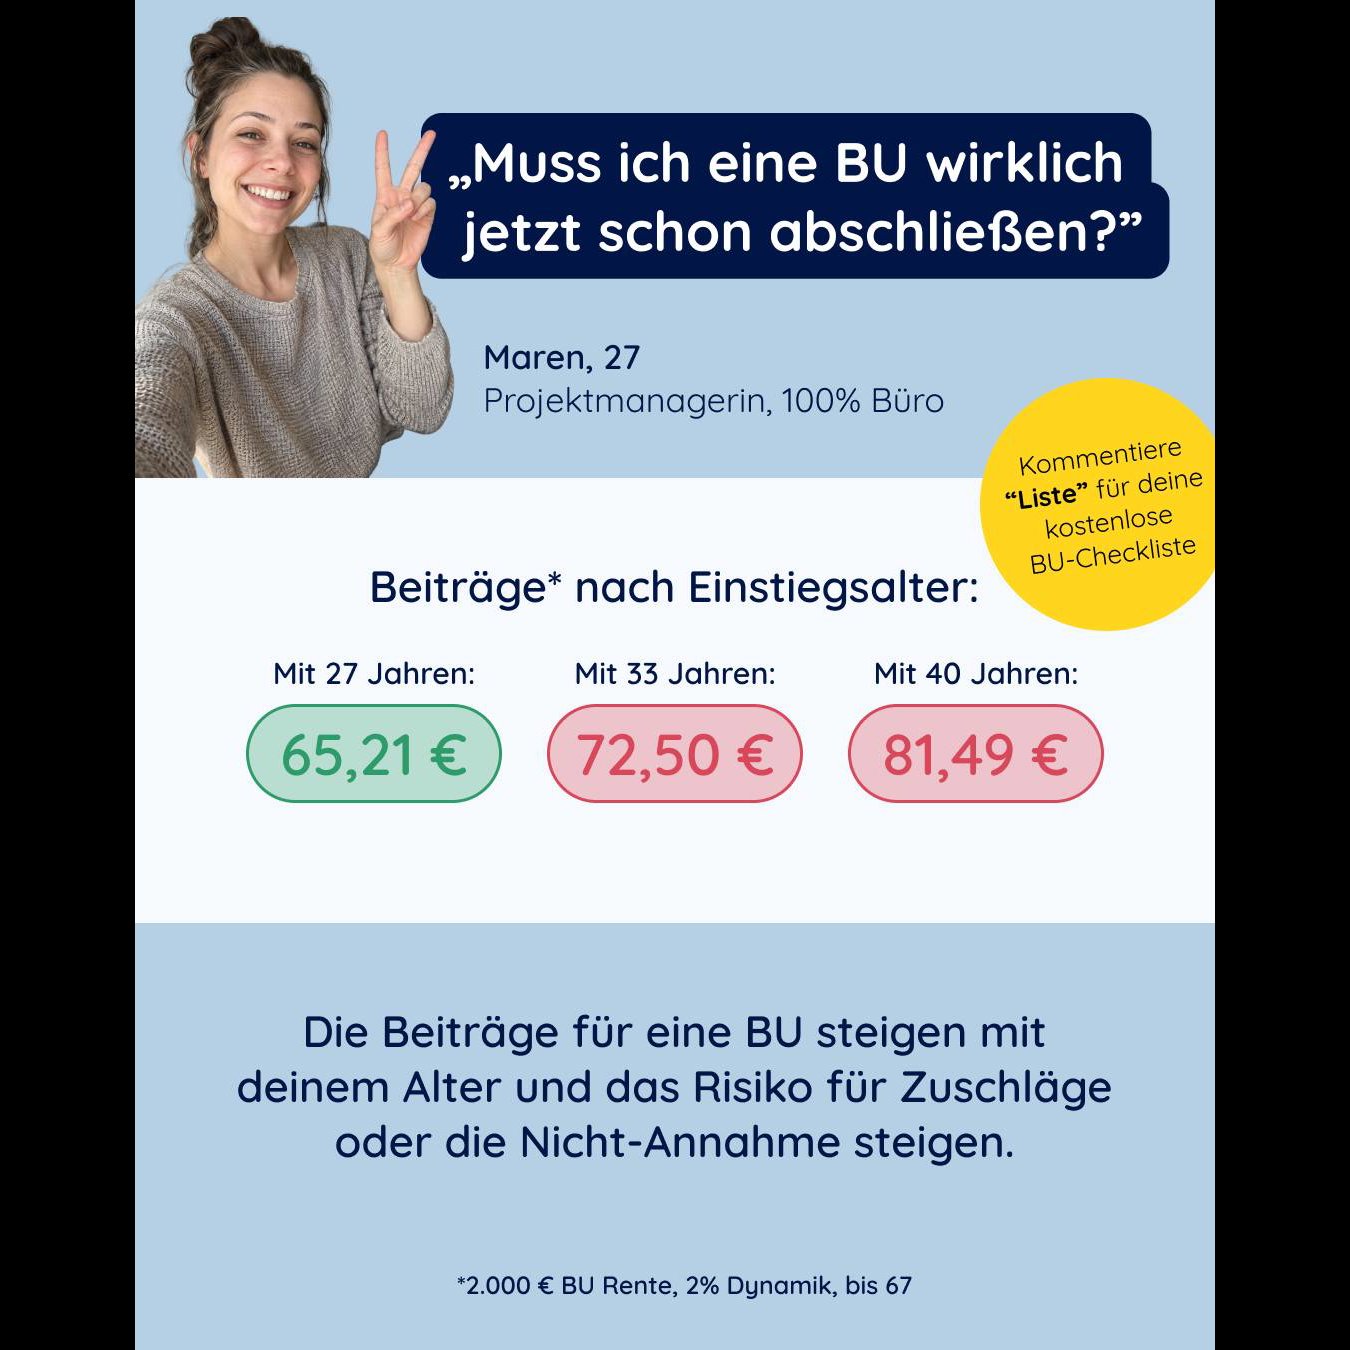
Mit 27 zahlt Maren 65,21 € im Monat für ihre BU. Wartet sie bis 40, sind es 81,49 €. Und das ist noch der harmlose Teil.
Maren ist Projektmanagerin, arbeitet zu 100 Prozent im Büro und hat mich gefragt, ob sie ihre BU wirklich jetzt schon abschließen muss. Eine berechtigte Frage. Mit 27 fühlt sich Berufsunfähigkeit weit weg an.
Ich habe ihr denselben Vertrag für drei Einstiegsalter gerechnet. Gleiche Rente, gleiche Dynamik, gleiche Laufzeit bis 67.
Mit 27: 65,21 €
Mit 33: 72,50 €
Mit 40: 81,49 €
Jetzt der Teil, den dir kaum jemand sagt: Rein über die Summe gerechnet zahlt Maren mit 40 sogar weniger, weil sie 13 Jahre kürzer einzahlt. Ginge es nur um den Beitrag, könnte sie also warten. Es geht aber um zwei andere Dinge.
1.) Wer mit 27 abschließt, ist ab sofort abgesichert. Wer bis 40 wartet, trägt das Risiko 13 Jahre lang komplett selbst. Und die häufigste Ursache für Berufsunfähigkeit bei Frauen sind psychische Erkrankungen, nicht der Unfall auf der Baustelle. Die treffen eine Projektmanagerin genauso.
2.) Deine Krankenakte wird nur voller: Jeder Arztbesuch, jede Diagnose, jede Physiotherapie wird dokumentiert. Beim Antrag fragt der Versicherer genau diese Jahre ab. Mit jedem Jahr steigt das Risiko, dass du einen Zuschlag zahlst, einen Ausschluss bekommst oder gar nicht angenommen wirst. Dann hilft dir auch der günstigste Beitrag nichts mehr.
Mit 27 bekommst du deine BU also nicht nur günstiger. Du bekommst sie am wahrscheinlichsten überhaupt noch zu guten Bedingungen.
Und wenn du gar nicht weißt, worauf du beim Abschluss achten musst: Genau dafür habe ich meine Checkliste geschrieben. Nachversicherungsgarantie, Prognosezeitraum, Dynamik, abstrakte Verweisung, alles, was in deinem Vertrag stehen sollte.
📩 Kommentiere LISTE und ich schicke dir meine kostenlose BU-Checkliste.
Beispielrechnung: 200 € BU-Rente, 2 % Dynamik, Laufzeit bis 67. Keine Beratung. Dein Beitrag hängt an Beruf, Gesundheit, Hobbys und Tarif.
#berufsunfähigkeitsversicherung #buversicherung #absicherung #finanzenfürfrauen #frauenundgeld #arbeitskraftabsicherung #gesundheitsfragen #finanzbildung #buvergleich
34
üzerinden
Instagram
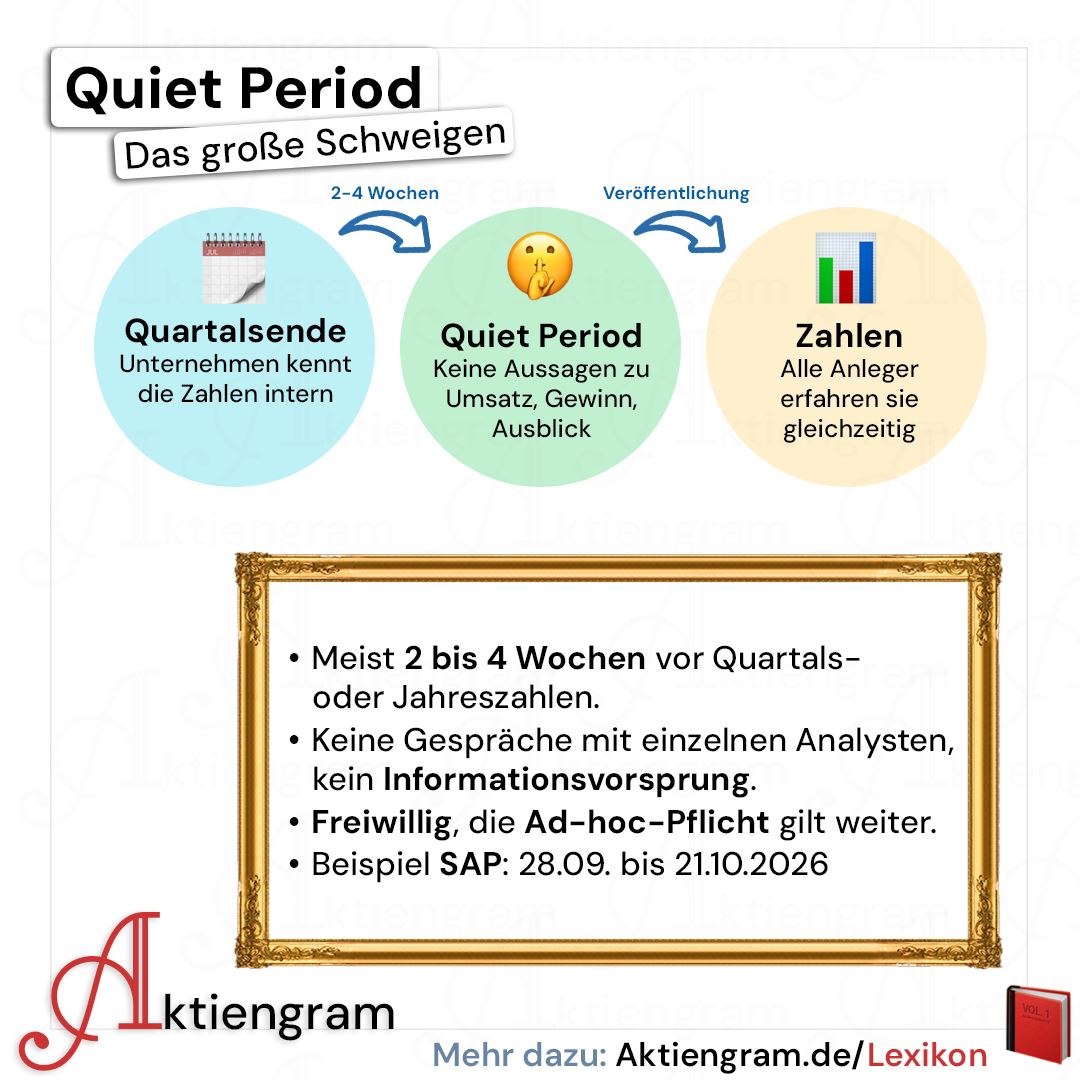
Du möchtest kurz vor den Quartalszahlen schauen, wie es gerade bei Unternehmen läuft, aber von dort kommt nichts? Dann könnte die Quiet Period schuld sein! 🤫
Die Quiet Period beschreibt eine Schweigephase vor den Geschäftszahlen. Meist zwei bis vier Wochen lang sagt das Unternehmen nichts zu Umsatz, Gewinn oder Ausblick.
Das Ziel: Alle Anleger bekommen die neuen Zahlen zur gleichen Zeit. ⏰
Aktuelles Beispiel: Bei SAP läuft die Quiet Period vom 28. September bis zum 21. Oktober. Dann kommen die Zahlen zum dritten Quartal. 👀
Pflicht ist sie vor den Quartalszahlen übrigens nicht, die Unternehmen legen sie freiwillig fest. Ad-hoc-Meldungen wie eine Gewinnwarnung gibt es trotzdem.
Mehr dazu im Börsenlexikon: https://aktiengram.de/quiet-period/
#quietperiod #börsenlexikon #aktien #börse #quartalszahlen #sap #finanzen #geldanlage #finanzbildung #aktiengram
192
Sona ulaştın 🎉