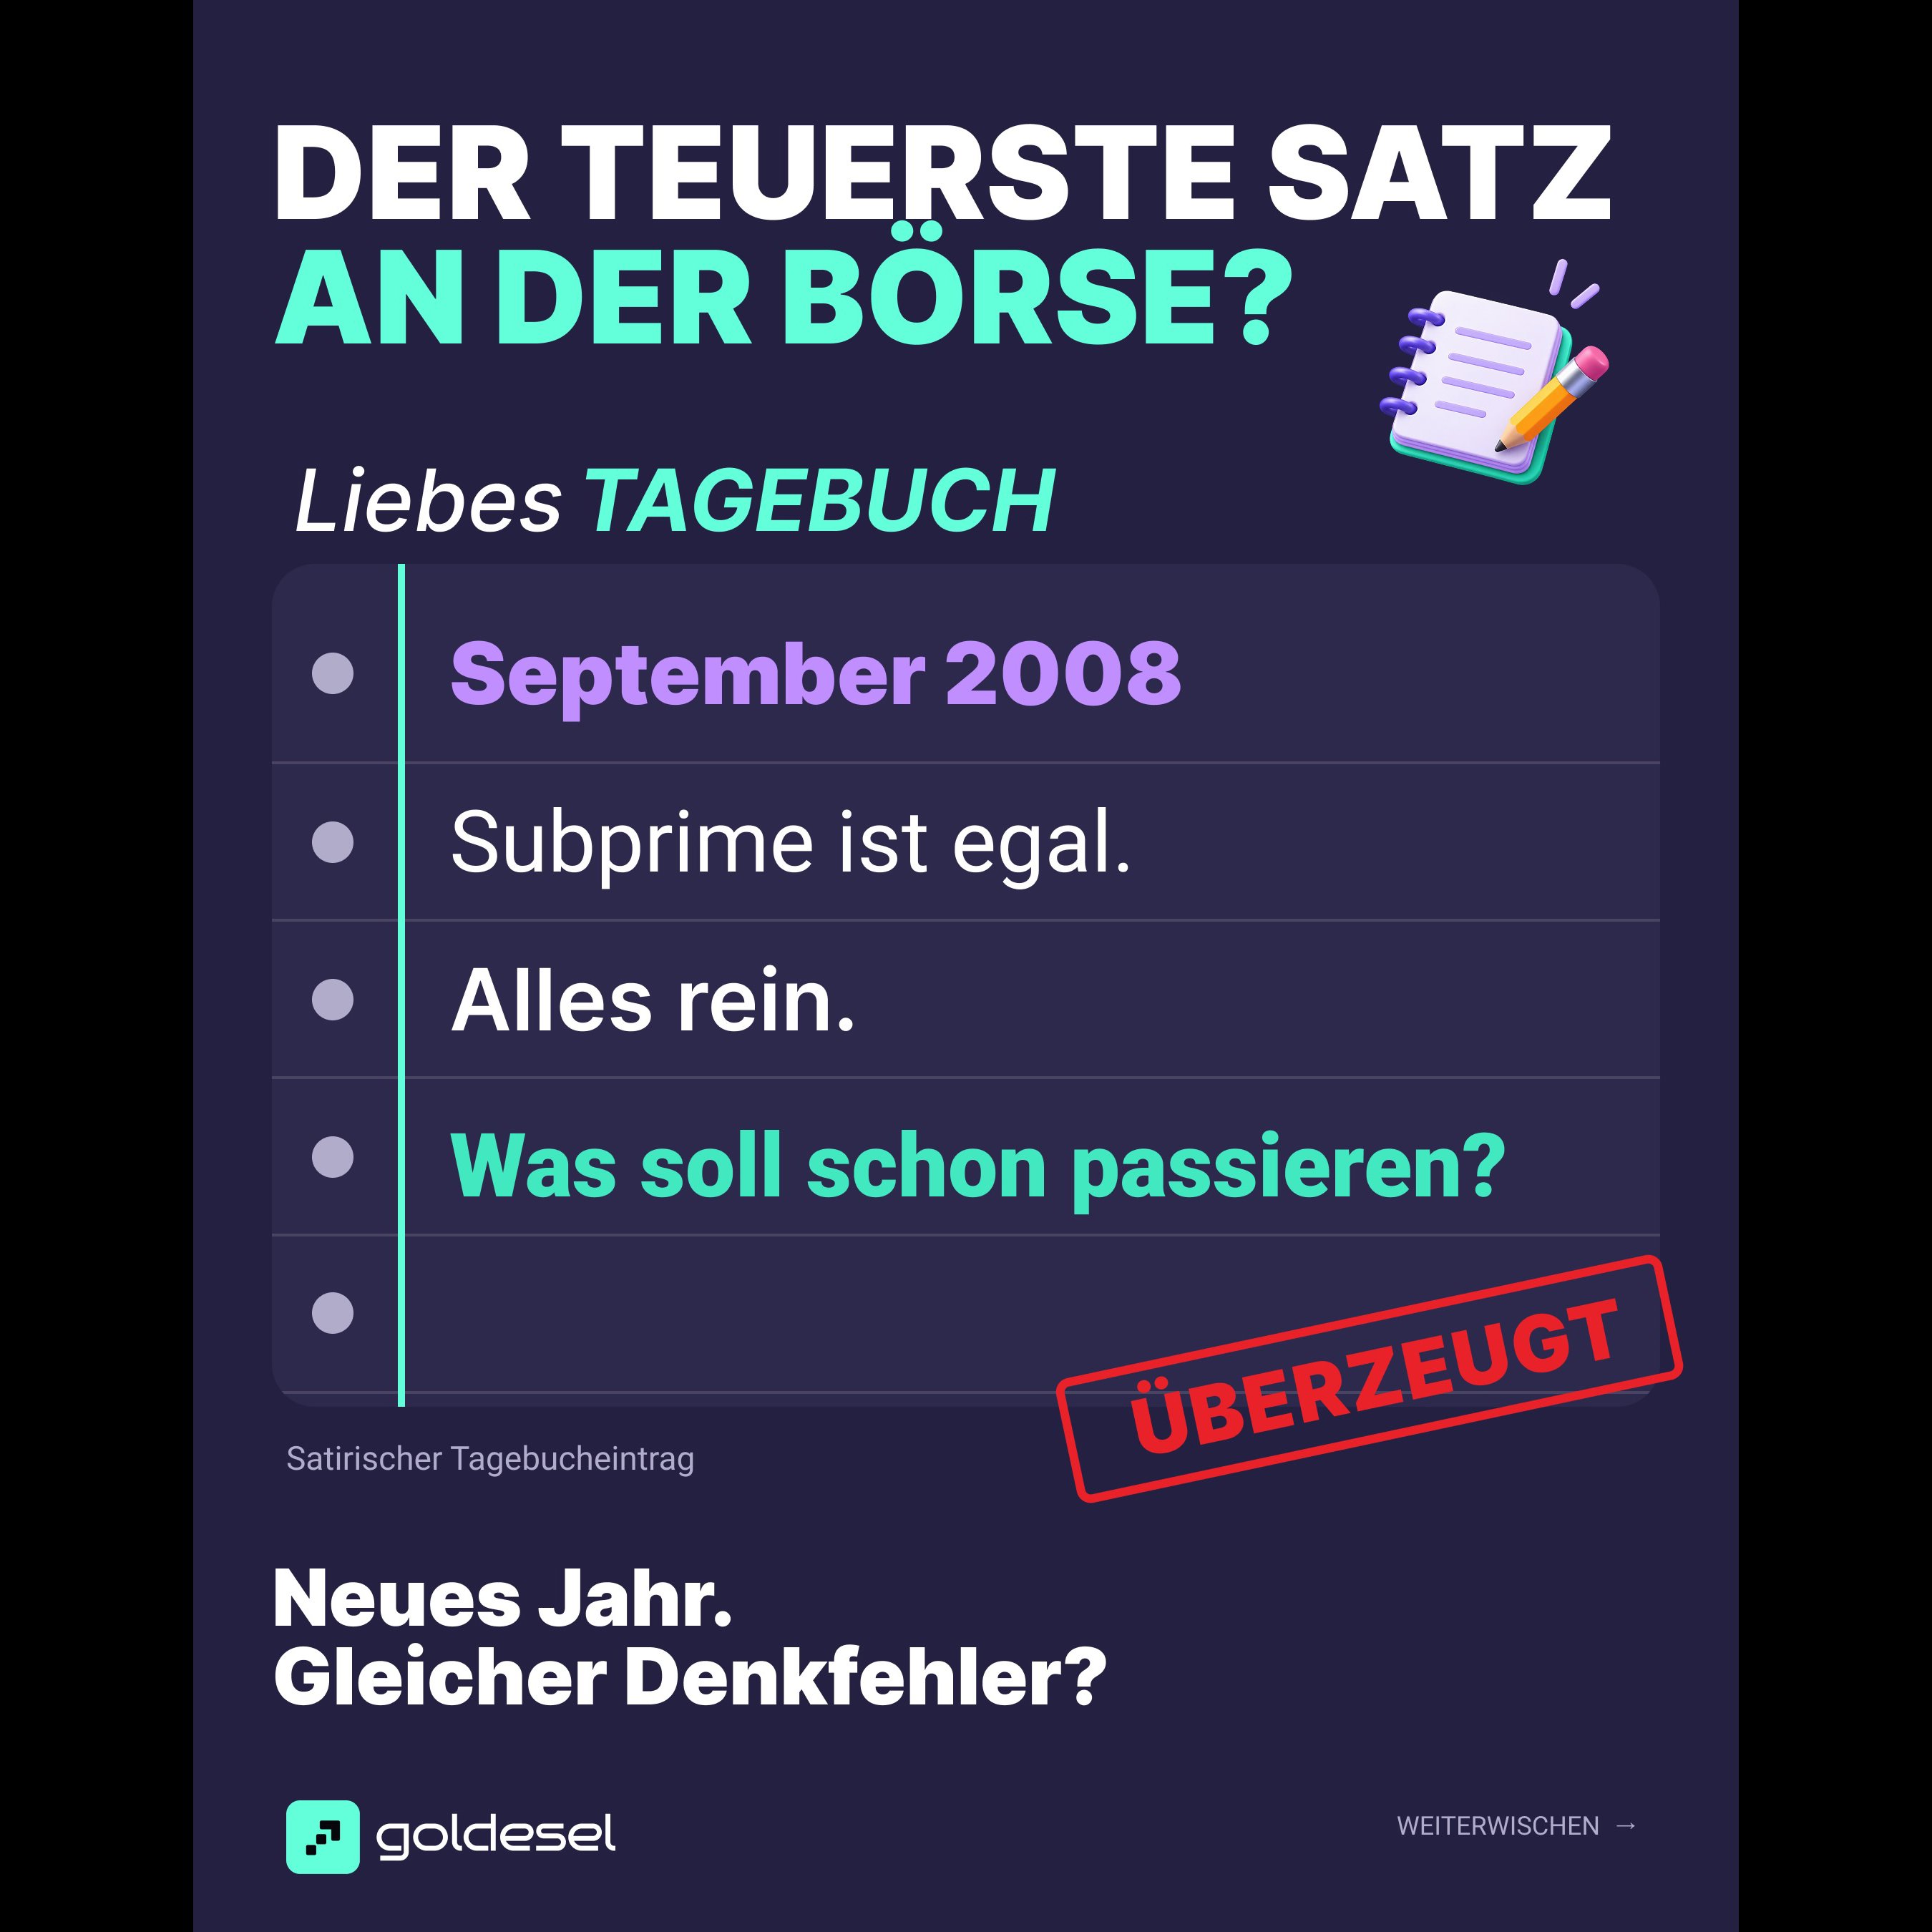
„Was soll schon passieren?“ – ein ziemlich teurer Satz an der Börse. 👀
Unser Tagebuchvergleich ist satirisch. Er soll keine Wiederholung von 2008 vorhersagen, sondern an einen Denkfehler erinnern: Wer von seiner Anlage überzeugt ist, übersieht leichter die Risiken.
Bei Bankaktien lohnt deshalb ein Blick hinter die Gewinnschlagzeile. 🔎
Risikovorsorge bedeutet: Eine Bank berücksichtigt erwartete Kreditverluste bereits in ihrer Bilanz, bevor diese tatsächlich eintreten. Zusätzliche Vorsorge belastet den Gewinn – ist aber nicht automatisch ein Krisensignal.
Drei Fragen helfen bei der Einordnung von Bankzahlen:
▪️ Warum steigt die Risikovorsorge? Wegen eines größeren Kreditgeschäfts, vorsichtigerer Annahmen oder weil mehr Kunden Schwierigkeiten mit der Rückzahlung haben? Die Ursache macht den Unterschied.
▪️ Wie entwickelt sich die Kreditqualität? Achte auf Zahlungsverzüge, tatsächliche Kreditausfälle und den Anteil problematischer Kredite. Entscheidend ist die Entwicklung über mehrere Quartale.
▪️ Woher kommt der Gewinn? Wächst das laufende Geschäft – oder profitiert das Ergebnis von Sondereffekten und der Auflösung früherer Risikovorsorge? Beides kann die Gewinnzahl verbessern, ist aber unterschiedlich nachhaltig.
💡 Merksatz: Mehr Vorsorge bedeutet nicht automatisch eine schlechte Bank. Weniger Vorsorge bedeutet nicht automatisch eine sichere Bank.
Speichere dir die drei Fragen für den nächsten Blick auf Bankzahlen. Denn: Prüfen ist besser als glauben.
#Goldesel #Bankaktien #Börsenwissen #Quartalszahlen #Aktienanalyse
116
Sona ulaştın 🎉