Salaire médian en France : environ 2.000 € net par mois. Et chaque mois, le même scénario. Courses, factures, un resto, deux achats en ligne. À la fin, il reste ce qu'il reste. Souvent : rien.
Ce n'est pas tant ce que vous gagnez que comment vous répartissez ce que vous gagnez. L'argent qui n'a pas de poche assignée finit forcément quelque part, et ce quelque part n'a jamais été un placement.
La répartition tient en quatre multiplications. Vous prenez votre salaire net, et vous le multipliez par 0,5, puis 0,2, puis 0,1, puis 0,05.
0,5 : le toit et l'assiette. Loyer et courses, la moitié du salaire y passe.
0,2 : l'épargne projet. Apport, voiture, vacances. Une poche dédiée, sur un compte séparé.
0,1 : la dette ou l'investissement. Un crédit conso qui traîne se rembourse en priorité ici. Dette soldée ? Cette même poche part en investissement chaque mois, sans en discuter.
0,05 : le plaisir. Sans culpabiliser. Beaucoup sautent cette poche pour épargner plus, et craquent au bout de deux mois sur un achat trois fois plus gros. Les 5 % de plaisir sont ce qui rend les 95 % tenables pendant des années.
Le calcul avec 2.000 € net :
1.000 € loyer et courses. 400 € épargne projet. 200 € dette ou investissement. 100 € plaisir.
Bilan : 600 € chaque mois qui travaillent pour vous au lieu de partir en fumée. Sur dix ans, 72.000 €, avant toute valorisation.
Le geste qui fait tout marcher : le virement automatique, programmé le jour de la paie, vers des comptes séparés. Le compte courant, c'est une passoire. Tout ce qui y dort se dépense. Il ne reste jamais rien à la fin du mois, c'est mathématique.
Attention à ne pas mélanger : l'épargne projet n'est pas l'épargne de précaution. Celle-ci couvre 3 à 6 mois de dépenses, 12 si vous êtes indépendant. Deux poches, deux comptes, deux logiques.
Le calcul complet et les deux pièges qui tuent la répartition sont dans l'article : https://esprit-riche.com/repartir-son-argent-chaque-mois-regle-4-poches/
#financespersonnelles #epargne #budget #independancefinanciere
7
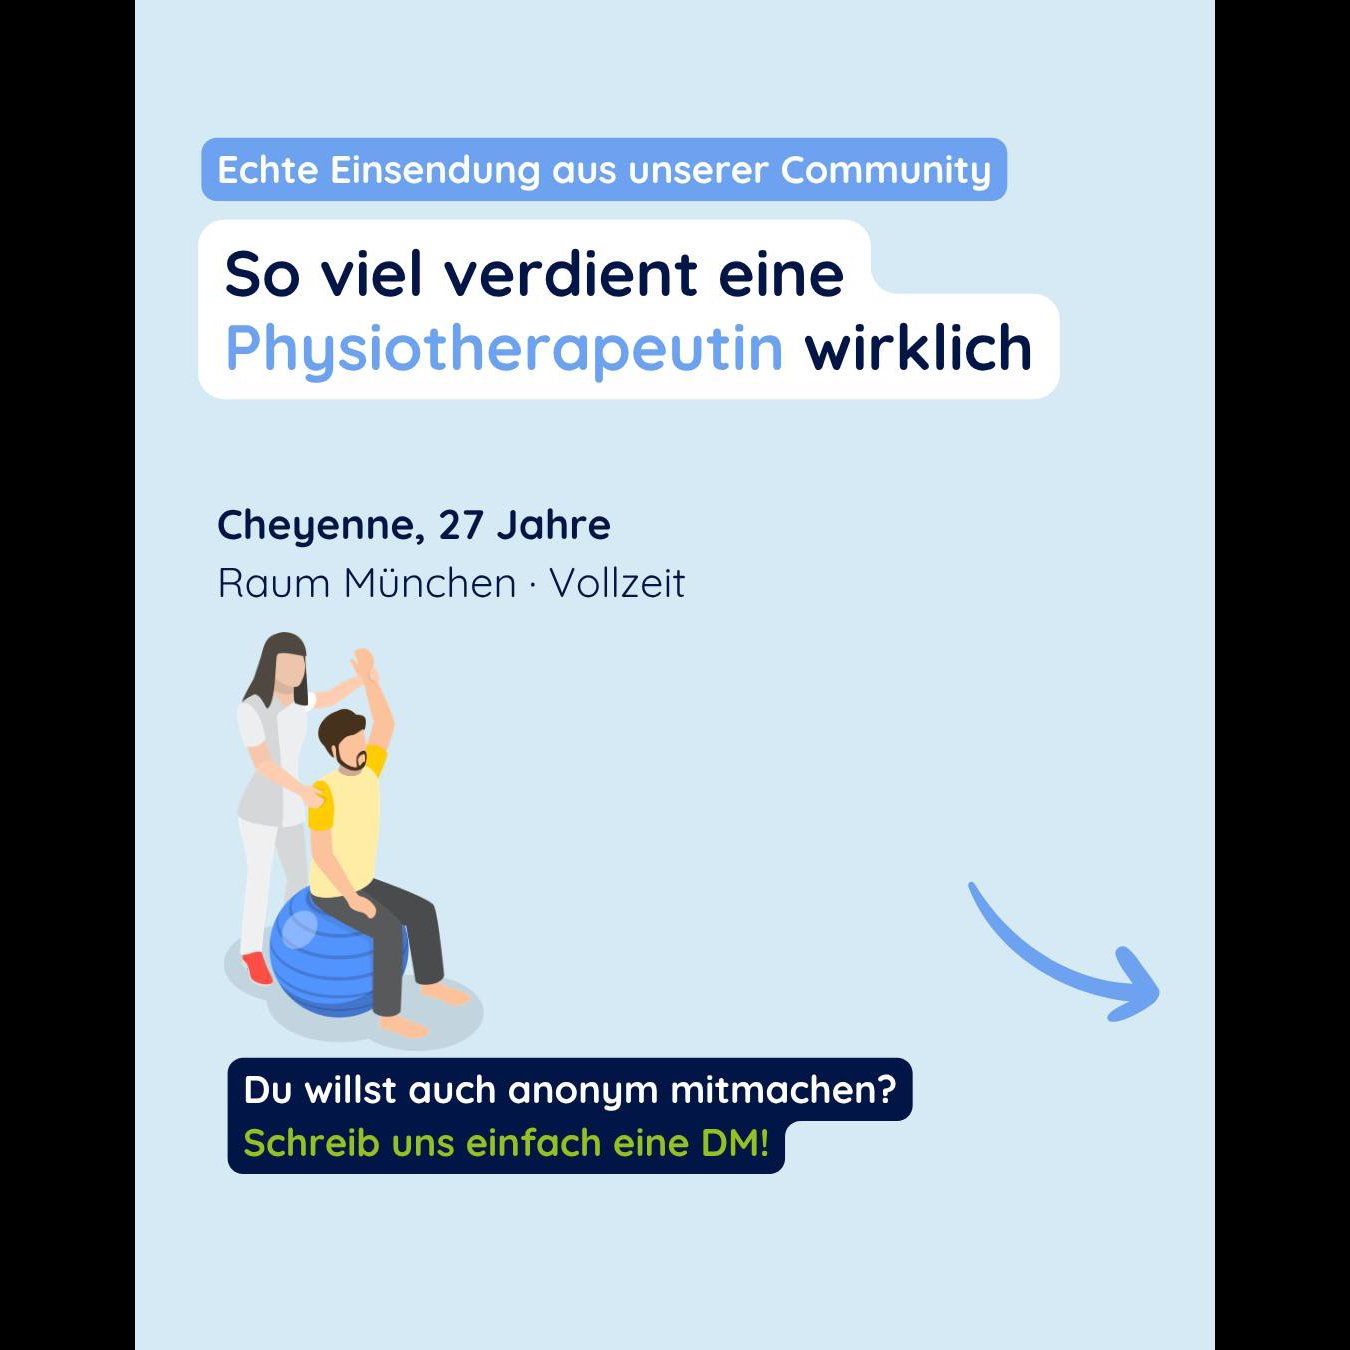
Sie arbeitet jeden Tag mit ihrem Körper. Abgesichert ist er nicht.
Cheyenne (27) ist Physiotherapeutin im Raum München und verdient 2.700 € netto. 💬 1.100 € gehen fürs Wohnen drauf, dazu kommt ein Autoleasing. Am Ende bleiben 150 € zum Sparen, alles aufs Tagesgeld. Ihre Sparquote: 6 %.
Unser Gedanke dazu: Wer körperlich arbeitet, braucht die Absicherung der Arbeitskraft am dringendsten. Wenn Rücken oder Hände nicht mehr mitmachen, fällt das Gehalt weg. Die Miete bleibt. Und auch mit kleinen Beträgen lohnt es sich, parallel mit dem Investieren anzufangen.
👉 Du hast auch noch keine BU oder weißt nicht, worauf du achten musst? Am Mittwoch, 14. Oktober, erkläre ich abends LIVE in meinem BU-Webinar, worauf es wirklich ankommt. Kommentiere „BU“ und ich sende dir den kostenlosen Anmelde-Link.
Wie sieht deine Budgetverteilung aus? Schreib uns einfach eine DM und zeig uns anonym, wie du dein Geld aufteilst. Vielleicht bist du die nächste Folge. 💬
Jeden Montag zeigt hier eine Frau ihre echten Zahlen. Folge @femance_finanzen, damit du keine verpasst.
Arbeitest du auch körperlich? Und hast du schon eine BU? 👇
#wievielverdient #femancefinanzen #finanzenfürfrauen #berufsunfähigkeitsversicherung #buversicherung #physiotherapie #budget #gehalt
197
Looking at my September spending so I can prepare for my monthly money date.
In doing so I really had to sit down with the spending that I really enjoyed and spending that was a total wash.
What I noticed is that every time I try to “cheap out” or rely too heavily on convenience I wind up spending on things I end up feeling meh about
As you get ready to go on your money date … which you WILL be going on… highlight 3 things you really enjoyed spending on this month and 3 things you can do without.
Then see if you can cut those last 3 things out next month!!
In regards to the items I bought that just didn’t hit the mark… I know I need to save a little bit to get a better quality one of each. And that’s okay!
Let me know your best and worst spend this month in the comments below 👇🏾👇🏾
.
.
.
.
.
.
.
#millennialindebt
#moneydate
#budget
#valuespend
#savingmoneytips
334
Bon. Ça fait un moment que je repousse ce post parce que je n’ai pas voulu plomber l’été. Mais ces taux qui grimpent, et tout ce que ça implique, c’est pas franchement très bon signe, ni pour le budget, ni pour nos finances personnelles. #dette #Etat #budget #financespersonnelles.
818