77,55 €. 87,91 €. 111,33 €.
Drei Frauen, alle im Büro, alle mit fast derselben BU. Und trotzdem zahlt eine von ihnen fast 34 € mehr im Monat als die andere.
Nina, 28, Ingenieurin, 2.300 € Rente: 77,55 €
Lisa, 34, IT-Beraterin, 2.000 € Rente: 87,91 €
Fatma, 33, HR-Referentin, 2.000 € Rente: 111,33 €
Am Beruf lag es nicht. Alle drei sitzen im Büro, deshalb liegen die Grundpreise nah beieinander. Den Unterschied haben zwei andere Dinge gemacht.
Das Alter. Nina ist sechs Jahre jünger als Lisa, bekommt 300 € mehr Rente und zahlt trotzdem weniger. Und für die meisten Versicherer wirst du am 1. Januar ein Jahr älter, nicht an deinem Geburtstag.
Die Gesundheit. Lisa und Fatma sind fast gleich alt und haben dieselbe Rente. Laut Tarif liegen sie 1,15 € auseinander. Dann kamen die Gesundheitsfragen. Bei Fatma lag der BMI über der Grenze: 25 % Zuschlag, 22,27 € mehr im Monat, bis 67 rund 9.000 €. Lisa hatte einen Rückenbefund in der Akte und wurde trotzdem normal angenommen, weil wir vorher anonym bei mehreren Versicherern angefragt haben.
Alter und Gesundheit arbeiten selten für dich. Deshalb ist der beste Zeitpunkt meistens der, an dem noch nichts in deiner Akte steht.
📩 Kommentiere LISTE und ich schick dir meine BU-Checkliste aus der Praxis. Damit prüfst du jedes Angebot selbst, auch einen Vertrag, den du schon hast. Kostet nichts.
PS: Du hast schon eine BU? Dann kommentiere gern, was du zahlst. Mich interessiert, wo ihr im Vergleich zu den dreien liegt.
Keine Beratung. Dein Beitrag hängt von Beruf, Alter und Gesundheit ab. Bei allen drei: bis 67, AU-Klausel, Beitragsdynamik 3 %, Leistungsdynamik 2 %. 9.000 € = 22,27 € x 12 x 34 Jahre, ohne Dynamik. Namen geändert.
#berufsunfähigkeitsversicherung #buversicherung #absicherung #finanzenfürfrauen #frauenundgeld #gesundheitsfragen #buvergleich
40
Sie arbeitet jeden Tag mit ihrem Körper. Abgesichert ist er nicht.
Cheyenne (27) ist Physiotherapeutin im Raum München und verdient 2.700 € netto. 💬 1.100 € gehen fürs Wohnen drauf, dazu kommt ein Autoleasing. Am Ende bleiben 150 € zum Sparen, alles aufs Tagesgeld. Ihre Sparquote: 6 %.
Unser Gedanke dazu: Wer körperlich arbeitet, braucht die Absicherung der Arbeitskraft am dringendsten. Wenn Rücken oder Hände nicht mehr mitmachen, fällt das Gehalt weg. Die Miete bleibt. Und auch mit kleinen Beträgen lohnt es sich, parallel mit dem Investieren anzufangen.
👉 Du hast auch noch keine BU oder weißt nicht, worauf du achten musst? Am Mittwoch, 14. Oktober, erkläre ich abends LIVE in meinem BU-Webinar, worauf es wirklich ankommt. Kommentiere „BU“ und ich sende dir den kostenlosen Anmelde-Link.
Wie sieht deine Budgetverteilung aus? Schreib uns einfach eine DM und zeig uns anonym, wie du dein Geld aufteilst. Vielleicht bist du die nächste Folge. 💬
Jeden Montag zeigt hier eine Frau ihre echten Zahlen. Folge @femance_finanzen, damit du keine verpasst.
Arbeitest du auch körperlich? Und hast du schon eine BU? 👇
#wievielverdient #femancefinanzen #finanzenfürfrauen #berufsunfähigkeitsversicherung #buversicherung #physiotherapie #budget #gehalt
197
„Ich bin doch gesund."
„Das ist mir zu teuer."
„Das mache ich nächstes Jahr."
Diese drei Sätze höre ich fast jedes Mal, wenn es um die BU geht. Keiner davon stimmt.
Satz 1: Eine BU bekommst du nur, solange du gesund bist. Und gesund ist für den Versicherer das, was in deiner Akte steht. Bei Lisa, 34, IT-Beraterin, haben zwei Versicherer sie normal angenommen. Einer wollte ihren Rücken ausschließen, einer erst den Hausarztbericht sehen. Gleiche Frau, gleiche Akte.
Satz 2: Nina, 28, Ingenieurin, zahlt 77,55 € im Monat für 2.300 € BU-Rente bis 67. Würde sie heute berufsunfähig, wären das rund 1.076.400 €. 💸
Satz 3: Ab 1. Januar zahlt Nina für denselben Vertrag 8,77 € mehr im Monat. Das ist der harmlose Teil. Kommt bis dahin ein Befund wie Lisas Rücken dazu, entscheidet der über den ganzen Vertrag. Du schließt eine BU nicht ab, wenn du sie brauchst. Sondern solange du sie noch bekommst.
Du willst wissen, was das für dich heißt? Am Mittwoch, den 14.10. halte ich ein kostenloses BU-Live-Webinar. Schritt für Schritt, mit echten Fällen aus der Beratung. Auch ohne Vorwissen.
📩 Kommentiere BU und ich schick dir den Anmeldelink per DM.
Keine Beratung. Dein Beitrag hängt von Beruf, Alter und Gesundheit ab. 1.076.400 € = 2.300 € x 12 x 39 Jahre, ohne Rentensteigerung. Namen geändert.
#berufsunfähigkeitsversicherung #buversicherung #absicherung #finanzenfürfrauen #frauenundgeld #gesundheitsfragen
41
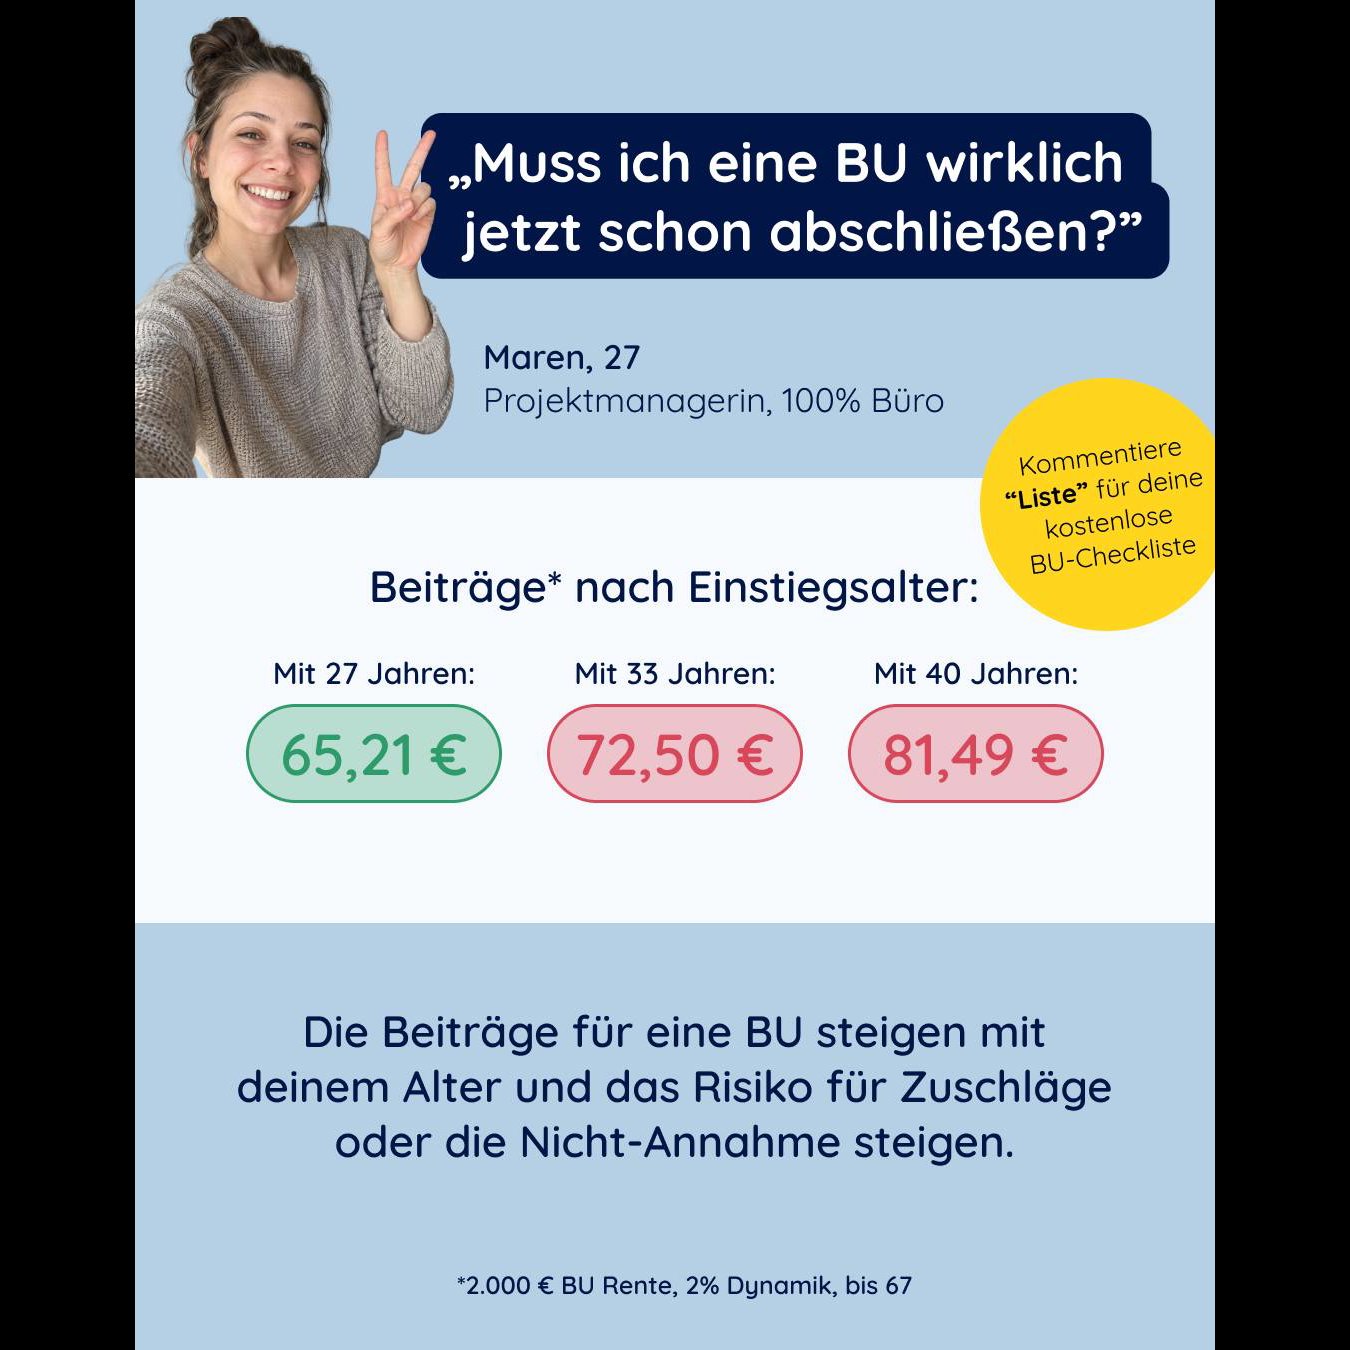
Mit 27 zahlt Maren 65,21 € im Monat für ihre BU. Wartet sie bis 40, sind es 81,49 €. Und das ist noch der harmlose Teil.
Maren ist Projektmanagerin, arbeitet zu 100 Prozent im Büro und hat mich gefragt, ob sie ihre BU wirklich jetzt schon abschließen muss. Eine berechtigte Frage. Mit 27 fühlt sich Berufsunfähigkeit weit weg an.
Ich habe ihr denselben Vertrag für drei Einstiegsalter gerechnet. Gleiche Rente, gleiche Dynamik, gleiche Laufzeit bis 67.
Mit 27: 65,21 €
Mit 33: 72,50 €
Mit 40: 81,49 €
Jetzt der Teil, den dir kaum jemand sagt: Rein über die Summe gerechnet zahlt Maren mit 40 sogar weniger, weil sie 13 Jahre kürzer einzahlt. Ginge es nur um den Beitrag, könnte sie also warten. Es geht aber um zwei andere Dinge.
1.) Wer mit 27 abschließt, ist ab sofort abgesichert. Wer bis 40 wartet, trägt das Risiko 13 Jahre lang komplett selbst. Und die häufigste Ursache für Berufsunfähigkeit bei Frauen sind psychische Erkrankungen, nicht der Unfall auf der Baustelle. Die treffen eine Projektmanagerin genauso.
2.) Deine Krankenakte wird nur voller: Jeder Arztbesuch, jede Diagnose, jede Physiotherapie wird dokumentiert. Beim Antrag fragt der Versicherer genau diese Jahre ab. Mit jedem Jahr steigt das Risiko, dass du einen Zuschlag zahlst, einen Ausschluss bekommst oder gar nicht angenommen wirst. Dann hilft dir auch der günstigste Beitrag nichts mehr.
Mit 27 bekommst du deine BU also nicht nur günstiger. Du bekommst sie am wahrscheinlichsten überhaupt noch zu guten Bedingungen.
Und wenn du gar nicht weißt, worauf du beim Abschluss achten musst: Genau dafür habe ich meine Checkliste geschrieben. Nachversicherungsgarantie, Prognosezeitraum, Dynamik, abstrakte Verweisung, alles, was in deinem Vertrag stehen sollte.
📩 Kommentiere LISTE und ich schicke dir meine kostenlose BU-Checkliste.
Beispielrechnung: 200 € BU-Rente, 2 % Dynamik, Laufzeit bis 67. Keine Beratung. Dein Beitrag hängt an Beruf, Gesundheit, Hobbys und Tarif.
#berufsunfähigkeitsversicherung #buversicherung #absicherung #finanzenfürfrauen #frauenundgeld #arbeitskraftabsicherung #gesundheitsfragen #finanzbildung #buvergleich
34
You’ve reached the end 🎉